


Noelse - Compte + Carte + RIB
3,41.02K Avis
Caractéristiques de l’application
- Version
- 5.4.7
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Noelse
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
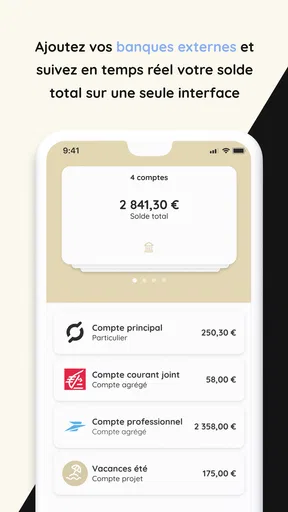
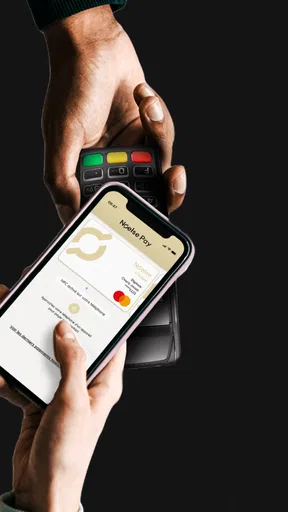
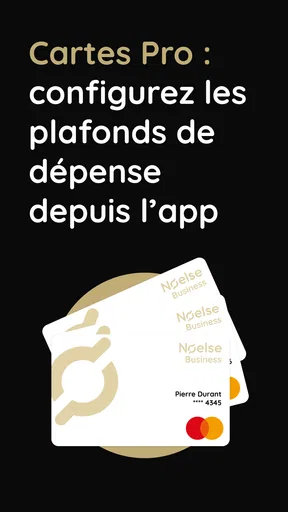
 Analyse par AppCompare
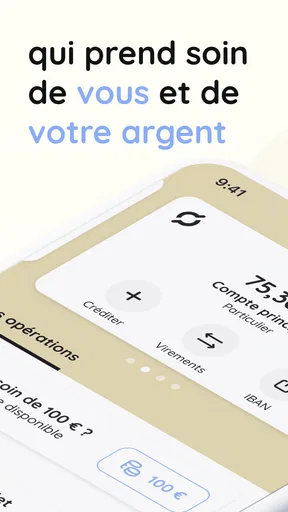
Gérer son argent depuis son téléphone peut sembler simple jusqu’au moment où l’on doit séparer les dépenses personnelles, les revenus d’une activité et les opérations du quotidien. C’est dans cet espace que Noelse - Compte + Carte + RIB essaie de trouver sa place. Cette application de finance, développée par Noelse, s’adresse aux particuliers comme aux professionnels qui souhaitent utiliser un compte en ligne plutôt que dépendre uniquement de leur organisation bancaire habituelle.
Je l’ai abordée comme un outil pratique, pas comme une promesse de révolution financière. Son intérêt principal tient à la possibilité de centraliser une partie de ses opérations depuis une application mobile, avec un compte, une carte et un RIB réunis dans le même environnement. Ce positionnement peut être utile à quelqu’un qui veut une gestion plus directe, mais il mérite d’être examiné avec un peu de recul avant de remplacer une solution bancaire déjà bien installée.
Ce que Noelse apporte réellement au quotidien
Je m’intéresse ici à la manière dont Noelse peut s’insérer dans une routine financière déjà en place, plutôt qu’à l’idée de remplacer automatiquement son compte habituel. Le point utile est de choisir une mission précise pour ce compte — budget séparé, dépenses d’activité ou opérations courantes — puis de vérifier si cette séparation rend les décisions plus simples. Cette approche aide aussi à juger ce qu’il faudra surveiller au fil de l’usage.
Un compte en ligne pensé pour plusieurs profils
Le premier point à comprendre est que Noelse ne vise pas uniquement les particuliers. Son positionnement inclut aussi les professionnels, ce qui change la manière dont on peut envisager son usage. Un indépendant peut, par exemple, vouloir distinguer les mouvements liés à son activité de ses dépenses personnelles, tandis qu’un particulier peut surtout rechercher un compte mobile pour ses opérations courantes.
Dans un scénario très concret, je pourrais utiliser ce type d’application pour recevoir un revenu lié à une mission, conserver une vision séparée de mes dépenses professionnelles et utiliser la carte associée pour certains achats. L’intérêt n’est pas seulement de posséder une carte supplémentaire : c’est de pouvoir donner une fonction précise au compte et d’éviter que toutes les opérations se mélangent dans le même historique.
Cette organisation demande toutefois de la discipline. Une application ne crée pas automatiquement une bonne méthode de gestion. Si l’on utilise le compte pour trop de choses à la fois, la lisibilité disparaît rapidement. Je conseille donc de décider avant l’inscription si Noelse doit servir de compte principal, de compte secondaire ou d’espace réservé à une activité donnée.
Le rôle du compte, de la carte et du RIB
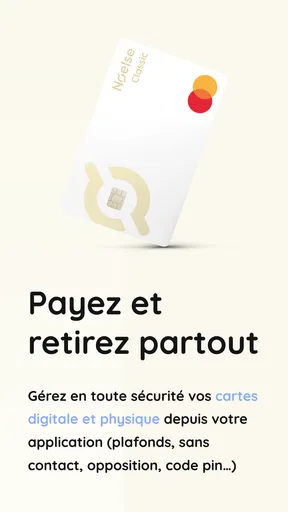
Le nom de l’application met en avant trois éléments très concrets : le compte, la carte et le RIB. Pour moi, cette combinaison est plus intéressante que le simple accès à une interface mobile, car elle correspond à des besoins pratiques. Le compte sert de base, la carte accompagne les dépenses, et le RIB facilite les échanges avec un employeur, un client ou un organisme qui doit effectuer un virement.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Le RIB est particulièrement important pour un professionnel qui souhaite communiquer des coordonnées bancaires dédiées à son activité. Il peut également simplifier certaines démarches personnelles, à condition de vérifier au préalable que le service demandé accepte bien ce type de compte. C’est une précaution raisonnable avant de déplacer un prélèvement, une rémunération ou une opération récurrente.
Je vois aussi un intérêt pour les personnes qui veulent compartimenter leur budget. Un compte séparé peut servir à réserver l’argent destiné aux charges, aux achats professionnels ou à un projet précis. Cette méthode est souvent plus facile à suivre qu’un seul compte où chaque transaction se retrouve mélangée, même si elle implique de surveiller régulièrement les soldes disponibles.
Une application gratuite, mais une valeur à juger avec prudence
Noelse est proposée gratuitement. C’est un point favorable pour commencer, car l’utilisateur n’a pas à payer pour installer l’application et découvrir son fonctionnement. La gratuité rend l’essai plus accessible, notamment pour une personne qui hésite entre plusieurs solutions de compte en ligne.
Je distingue néanmoins clairement l’accès gratuit de la valeur globale du service. Une application financière peut être gratuite à l’installation tout en ayant des conditions particulières pour certaines opérations ou certains services. Comme ces éléments peuvent dépendre de l’usage choisi, je recommande de lire attentivement les conditions affichées au moment de l’ouverture et avant toute opération importante. Il ne faut pas confondre « application gratuite » avec « chaque utilisation sans coût ».
Cette nuance est essentielle pour un professionnel. Une petite différence de frais sur une opération répétée peut compter davantage qu’un abonnement mensuel. Pour un particulier qui utilise seulement le compte de façon ponctuelle, l’équation peut être différente. La bonne question n’est donc pas seulement de savoir si l’application est gratuite, mais si son fonctionnement correspond à la fréquence et au type d’opérations prévus.
Une prise en main qui demande une méthode
La version actuelle est la 5.4.3 et l’application fonctionne à partir d’Android 10. Pour un téléphone compatible et correctement mis à jour, cela représente une base raisonnable. Avant de s’engager, je vérifierais tout de même la version du système de l’appareil, surtout si l’on utilise un ancien téléphone ou un appareil réservé à une activité professionnelle.
Lors de la découverte d’une application financière, je conseille de ne pas commencer par transférer tout son argent. Il vaut mieux installer l’application, parcourir les écrans disponibles, comprendre la présentation du compte et vérifier que les actions essentielles sont faciles à trouver. Cette phase d’observation permet de voir si l’interface correspond à sa manière de travailler.
Une bonne routine consiste ensuite à contrôler régulièrement les opérations, à identifier les mouvements attendus et à conserver une réserve sur le compte principal si Noelse est utilisé comme compte secondaire. Cette approche limite les mauvaises surprises et permet de tester le service dans une situation réelle sans rendre immédiatement toute sa gestion financière dépendante d’un seul outil.
Des usages utiles pour un indépendant
Pour un indépendant, la séparation des flux peut avoir une vraie valeur. Je pourrais réserver le compte aux règlements de clients et aux dépenses directement liées à mon activité, puis transférer périodiquement une somme vers mon compte personnel. Cette méthode ne remplace évidemment pas une comptabilité sérieuse, mais elle rend les mouvements plus simples à relire.
Un autre usage consiste à communiquer le RIB associé à l’activité aux clients ou aux organismes concernés, plutôt que d’utiliser les coordonnées du compte personnel. Cela peut rendre les échanges plus clairs et réduire le travail de tri lors du suivi des recettes. La limite est que l’application ne dispense pas de vérifier les obligations administratives propres à son statut.
Je trouve aussi intéressant d’utiliser une carte dédiée pour les achats professionnels courants. Les dépenses effectuées avec cette carte sont plus faciles à repérer dans l’historique qu’une longue liste d’achats mélangés. Pour que cette méthode reste efficace, il faut conserver les justificatifs et noter le contexte de chaque dépense : la carte facilite le classement, mais elle ne le fait pas entièrement à la place de l’utilisateur.
Un scénario réaliste pour un particulier
Imaginons une personne qui reçoit son salaire sur son compte habituel, mais qui souhaite isoler le budget consacré aux loisirs et aux achats en ligne. Elle peut décider d’alimenter Noelse avec une somme définie, puis utiliser la carte associée uniquement pour ces dépenses. Le solde devient alors un repère concret : lorsque l’argent prévu est consommé, il est plus facile de s’arrêter.
Cette méthode fonctionne mieux si l’on fixe une règle simple dès le départ. Par exemple, le compte peut être réservé aux dépenses variables, tandis que les charges fixes restent sur le compte principal. L’application devient ainsi un outil de cadrage plutôt qu’un compte supplémentaire sans objectif. C’est un usage modeste, mais il peut être plus pertinent que de vouloir tout migrer immédiatement.
Pour quelqu’un qui voyage ou qui effectue de nombreux achats en ligne, la carte séparée peut également donner un sentiment de cloisonnement. Je resterais cependant prudent : avant de l’utiliser comme unique moyen de paiement, je vérifierais les modalités applicables aux opérations envisagées et je conserverais un moyen de paiement de secours. Cette précaution vaut pour toute solution financière mobile.
Ce qui distingue l’application d’une banque traditionnelle
Face à une banque traditionnelle, Noelse peut sembler plus directe parce que son usage est centré sur le mobile et sur un compte en ligne. Une banque classique peut offrir un accompagnement plus large, une relation en agence ou un ensemble de produits plus étendu selon le profil du client. Si vous avez besoin d’un interlocuteur physique ou d’un financement complexe, la solution traditionnelle peut rester plus adaptée.
Face à une autre application financière, la comparaison doit porter sur le besoin concret plutôt que sur l’apparence de l’interface. Le fait de réunir un compte, une carte et un RIB est pratique, mais cela ne suffit pas à déterminer si le service convient à votre situation. Il faut regarder la place accordée aux particuliers et aux professionnels, la compatibilité avec vos opérations habituelles et la clarté des conditions liées à l’usage.
Pour moi, Noelse a davantage de sens comme outil de séparation et de gestion quotidienne que comme réponse universelle à tous les besoins bancaires. Une personne peut l’utiliser en complément de sa banque principale, tandis qu’une autre préférera centraliser ses opérations dans un seul établissement. Le meilleur choix dépend du niveau de simplicité recherché et de la tolérance aux comptes multiples.
Les limites à prendre en compte avant de s’inscrire
La première limite vient du risque de dispersion. Ajouter un compte peut améliorer l’organisation, mais peut aussi compliquer le suivi si l’on oublie de vérifier les soldes ou les mouvements. Avec deux environnements financiers, il faut savoir où se trouve chaque paiement, quelle carte a été utilisée et quel compte doit recevoir un virement.
La deuxième concerne les attentes. Si vous cherchez un service capable de remplacer toutes les fonctions d’une banque traditionnelle, il vaut mieux examiner précisément le périmètre dont vous avez besoin avant de faire le changement. Noelse met l’accent sur le compte en ligne, la carte et le RIB ; cela ne signifie pas automatiquement que l’application répondra à chaque besoin financier particulier.
La troisième limite touche aux professionnels qui ont une activité complexe. Un compte séparé peut clarifier les flux, mais il ne remplace ni un outil de facturation adapté ni un suivi comptable. Pour une activité avec beaucoup de transactions, plusieurs collaborateurs ou des exigences administratives spécifiques, une solution bancaire et comptable plus complète peut être préférable.
Je recommande aussi de ne pas choisir uniquement sur la base de la gratuité. Le coût d’entrée nul est appréciable, mais la décision doit intégrer les opérations que vous comptez réellement effectuer. Examinez les conditions au moment où vous prévoyez un virement, une utilisation régulière de la carte ou un changement de compte. C’est là que la valeur réelle se mesure.
À qui je conseillerais Noelse
Je la conseillerais d’abord à une personne qui veut tester un compte en ligne sans abonnement d’accès et qui a une idée claire de son usage. Elle peut convenir à un particulier souhaitant isoler un budget, à un indépendant cherchant à séparer ses flux ou à quelqu’un qui veut disposer d’une carte liée à un compte distinct.
Elle peut aussi intéresser les utilisateurs qui préfèrent gérer leurs opérations depuis leur téléphone plutôt que se rendre en agence. La présence d’un compte, d’une carte et d’un RIB dans le même service donne une base cohérente pour les besoins courants. Le classement devient particulièrement utile lorsque l’on adopte une règle d’utilisation précise au lieu de multiplier les usages sans organisation.
Avec une moyenne de 3,7 sur environ 1 500 évaluations, l’accueil est correct sans être unanimement enthousiaste. Je prends ce signal comme une invitation à tester l’application personnellement plutôt qu’à supposer qu’elle conviendra à tout le monde. Son audience dépasse les simples curieux, avec plus de 100 000 installations, mais la popularité ne remplace pas la vérification de ses propres besoins.
À qui je conseillerais de passer son chemin
Je serais plus réservé pour une personne qui souhaite un accompagnement humain régulier, une agence ou une solution tout-en-un pour des besoins bancaires avancés. Dans ce cas, une banque traditionnelle ou une offre plus spécialisée pourrait apporter un cadre plus approprié.
Je la déconseillerais également à quelqu’un qui ne veut pas surveiller plusieurs comptes. Si votre objectif est de réduire au maximum le nombre d’applications et de cartes, ajouter un compte mobile risque de produire l’effet inverse. La simplicité dépend ici de votre organisation personnelle, pas seulement de l’installation de l’application.
Enfin, un professionnel devrait éviter de considérer Noelse comme une solution comptable complète. Elle peut aider à isoler les opérations et à rendre les mouvements plus lisibles, mais la responsabilité du suivi, des justificatifs et des déclarations reste entière. Pour une activité exigeante, il vaut mieux l’intégrer dans une méthode globale plutôt que lui demander de tout résoudre.
Mon verdict après avoir pesé le rapport entre accès et utilité
Mon avis est favorable, mais ciblé. Noelse a une proposition compréhensible : offrir aux particuliers et aux professionnels un compte en ligne accompagné d’une carte et d’un RIB, avec un accès gratuit. Pour une personne qui cherche un compte séparé et qui sait exactement comment elle va l’utiliser, l’intérêt est réel.
Je ne la choisirais pas automatiquement comme unique solution financière. La gratuité facilite l’essai, mais elle ne suffit pas à justifier un changement complet. Je commencerais par un usage limité, je vérifierais les conditions applicables à mes opérations et j’observerais si la gestion quotidienne devient vraiment plus claire.
La note d’âge PEGI 3 indique une classification adaptée à un large public, mais une application financière reste destinée à être utilisée avec sérieux par un titulaire capable de gérer ses opérations. La date de sortie remonte au 19 février 2021, tandis que la version actuelle montre que le produit continue d’évoluer. Cela me paraît rassurant pour l’entretien du service, sans constituer à lui seul une garantie sur l’adéquation à chaque profil.
En résumé, Noelse - Compte + Carte + RIB vaut surtout par son rôle de compte organisé et mobile. Je la recommande à ceux qui veulent séparer un budget ou une activité, qui acceptent de vérifier les conditions d’utilisation et qui préfèrent commencer progressivement. Si vous recherchez une banque complète, un accompagnement en agence ou une gestion comptable avancée, je regarderais plutôt du côté d’une solution spécialisée. Pour les autres, l’accès gratuit offre une manière raisonnable d’évaluer si ce trio compte-carte-RIB simplifie réellement leur quotidien.
Avantages
- Ouverture de compte entièrement réalisable depuis l’application
- Carte bancaire virtuelle pratique pour les achats en ligne
- Notifications rapides à chaque opération effectuée
- RIB français disponible pour les virements et prélèvements
- Interface claire
- adaptée aux utilisateurs peu expérimentés
Inconvénients
- Certaines fonctionnalités avancées peuvent nécessiter une vérification supplémentaire
- L’offre gratuite peut être limitée selon les opérations utilisées
- La disponibilité du service client peut varier selon les horaires
- Une connexion internet est nécessaire pour gérer le compte
- Les conditions tarifaires doivent être vérifiées avant certaines opérations
FAQ sur Noelse - Compte + Carte + RIB
Qu’est-ce que Noelse et à qui s’adresse ce compte ?
Noelse est une solution de compte de paiement accessible depuis une application mobile, avec des services comme une carte, un RIB et la gestion courante des opérations. Elle peut convenir aux personnes qui recherchent une alternative aux banques traditionnelles, notamment pour suivre leur budget et effectuer des paiements au quotidien. Avant l’inscription, vérifiez toutefois les conditions d’éligibilité, les justificatifs demandés et les limites applicables à votre profil.
Comment ouvrir un compte Noelse et quels documents sont nécessaires ?
L’ouverture du compte se fait généralement directement depuis l’application, en renseignant vos informations personnelles et en suivant les étapes de vérification d’identité. Un document officiel, comme une carte nationale d’identité ou un passeport, peut être demandé, ainsi qu’un justificatif complémentaire selon votre situation. La validation n’est donc pas toujours instantanée : la durée dépend de la qualité des documents transmis et des contrôles réglementaires.
Noelse fournit-il réellement une carte bancaire et un RIB ?
Oui, l’offre Noelse associe un compte de paiement à une carte et à un RIB, ce qui permet notamment de recevoir certains virements et d’utiliser la carte pour les achats autorisés. Les caractéristiques exactes peuvent varier selon la formule choisie : type de carte, plafonds, retraits, paiements à l’étranger ou frais éventuels. Consultez attentivement la grille tarifaire avant de sélectionner l’offre la mieux adaptée.
Quels frais peuvent s’appliquer avec Noelse ?
Comme pour toute solution financière, certains services Noelse peuvent être gratuits tandis que d’autres peuvent entraîner des frais. Les coûts éventuels concernent notamment la formule mensuelle, les retraits, certaines opérations internationales, le remplacement de carte ou des services spécifiques. Les tarifs pouvant évoluer, il est recommandé de consulter les conditions générales et la grille tarifaire affichées dans l’application ou sur le site officiel avant de confirmer l’inscription.
L’application Noelse est-elle sécurisée et que faire en cas de problème ?
Noelse met en place des mécanismes de sécurité destinés à protéger l’accès au compte et les opérations, mais l’utilisateur doit également adopter de bonnes pratiques : code confidentiel unique, téléphone verrouillé et vigilance face aux messages suspects. En cas de carte perdue, de paiement inconnu ou d’accès compromis, utilisez rapidement les fonctions de blocage disponibles dans l’application et contactez le support officiel afin de limiter les risques.


